Domain pftp.de kaufen?
Wir ziehen mit dem Projekt
pftp.de um.
Sind Sie am Kauf der Domain
pftp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pftp.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
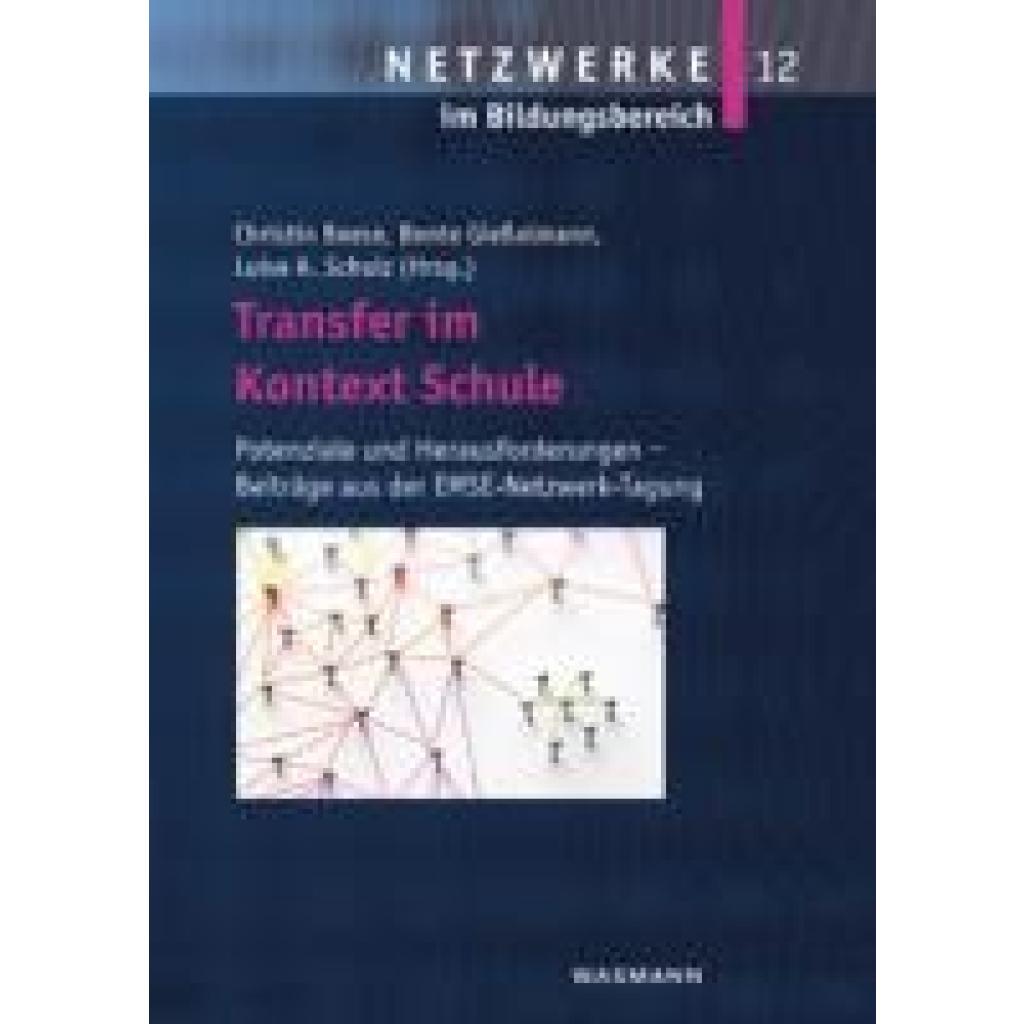
Transfer im Kontext SchuleTransfer im Kontext Schule , Potenziale und Herausforderungen - Beiträge aus der EMSE-Netzwerk-Tagung , Blinker > Lichter & Leuchten , Erscheinungsjahr: 20240905, Produktform: Kartoniert, Titel der Reihe: Netzwerke im Bildungsbereich##, Redaktion: Beese, Christin~Gießelmann, Bente~Scholz, Luise A., Edition: NED, Seitenzahl/Blattzahl: 150, Keyword: Empirische Bildungsforschung; Netzwerke; Schulentwicklung; Schulische Netzwerke; Schulpädagogik; Transferforschung; Unterrrichtsentwicklung, Wissenschaft-Praxis-Transfer, Fachschema: Bildungssystem~Bildungswesen~Didaktik~Unterricht / Didaktik, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Didaktische Kompetenz und Lehrmethoden, Warengruppe: TB/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 166, Höhe: 13, Gewicht: 304, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OWC TBLTMP80S04 backup storage deviceBackup-Speichergerät OWC TBLTMP80S04 ist eine LTO-8 Thunderbolt-Bandspeicher- und Archivierungslösung mit LTFS für Drag-and-drop-Zugriff über Mac, PC und Linux. Der OWC Archive Pro ist für langfristiges Daten-Backup und Archivierung entwickelt, mit Unterstützung für LTO-8- und LTO-7-Bänder, Thunderbolt-Workflow-Integration und Zugriff auf Bänder wie auf eine Festplatte oder SSD. Linear Tape Open-Archivierung mit LTFS-Unterstützung Thunderbolt-Anschluss für Mac- oder PC-Workflows Zweiter Thunderbolt 3 Port für zusätzliche Geräte DisplayPort 1.4 Unterstützung für bis zu 8K-Display 85W Thunderbolt 3 Notebook-Laden Archivieren Sie große Datensätze mit einem vertrauten Workflow, der für zuverlässigen bandbasierten Speicher ausgelegt ist.8817,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
SEED12 Metal Backup System Security SealPasswort-Manager - Satz mit drei Sicherheitsplomben Set von drei Sicherheitsversiegelungen mit Fälschungsschutz. Sicherheitsversiegelung PSW-97 von American Casting & Manufacturing Corp. Hauptmerkmale von SEED12 Metal Backup System Security seal P8,09 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 19649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transfer im Kontext SchuleTransfer im Kontext Schule , Potenziale und Herausforderungen - Beiträge aus der EMSE-Netzwerk-Tagung , Blinker > Lichter & Leuchten , Erscheinungsjahr: 20240905, Produktform: Kartoniert, Titel der Reihe: Netzwerke im Bildungsbereich##, Redaktion: Beese, Christin~Gießelmann, Bente~Scholz, Luise A., Edition: NED, Seitenzahl/Blattzahl: 150, Keyword: Empirische Bildungsforschung; Netzwerke; Schulentwicklung; Schulische Netzwerke; Schulpädagogik; Transferforschung; Unterrrichtsentwicklung, Wissenschaft-Praxis-Transfer, Fachschema: Bildungssystem~Bildungswesen~Didaktik~Unterricht / Didaktik, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Didaktische Kompetenz und Lehrmethoden, Warengruppe: TB/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 166, Höhe: 13, Gewicht: 304, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Ähnliche Suchbegriffe für Selbstbehalt
-
OWC TBLTMP80S04 backup storage deviceBackup-Speichergerät OWC TBLTMP80S04 ist eine LTO-8 Thunderbolt-Bandspeicher- und Archivierungslösung mit LTFS für Drag-and-drop-Zugriff über Mac, PC und Linux. Der OWC Archive Pro ist für langfristiges Daten-Backup und Archivierung entwickelt, mit Unterstützung für LTO-8- und LTO-7-Bänder, Thunderbolt-Workflow-Integration und Zugriff auf Bänder wie auf eine Festplatte oder SSD. Linear Tape Open-Archivierung mit LTFS-Unterstützung Thunderbolt-Anschluss für Mac- oder PC-Workflows Zweiter Thunderbolt 3 Port für zusätzliche Geräte DisplayPort 1.4 Unterstützung für bis zu 8K-Display 85W Thunderbolt 3 Notebook-Laden Archivieren Sie große Datensätze mit einem vertrauten Workflow, der für zuverlässigen bandbasierten Speicher ausgelegt ist.8817,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
SEED12 Metal Backup System Security SealPasswort-Manager - Satz mit drei Sicherheitsplomben Set von drei Sicherheitsversiegelungen mit Fälschungsschutz. Sicherheitsversiegelung PSW-97 von American Casting & Manufacturing Corp. Hauptmerkmale von SEED12 Metal Backup System Security seal P8,09 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
LSI Battery Backup Pack: CVPM05, Storage ControllerCache-Schutz für RAID-Controllerkarten Schutz vor Datenverlust bei Stromausfall RAID-Controllerkarten speichern Daten des Hostsystems vorübergehend im Cache, bis sie erfolgreich auf das Speichermedium geschrieben wurden. Während der Cachespeicherung können Daten bei einem Stromausfall des Systems verloren gehen, wodurch die dauerhafte Integrität der Daten gefährdet wird. RAID-Caching ist eine kostengünstige Möglichkeit, die E/A-Leistung zu verbessern, indem Daten in den Cache eines Controllers geschrieben werden, bevor sie auf die Festplatte geschrieben werden. Bei einem Strom- oder Serverausfall können die Schreibvorgänge im Cache jedoch verloren gehen. CacheVault-Flash-Cache-Schutzmodule und Batterie-Backup-Einheiten schützen die Integrität zwischengespeicherter Daten, indem sie diese in einem nichtflüchtigen Flash-Cache-Speicher speichern oder den Controller mit Batteriestrom versorgen. Die CacheVault-Technologie verhindert Datenverlust, indem sie kritische Komponenten der Karte lange genug mit Strom versorgt, um die zwischengespeicherten Daten automatisch auf NAND-Flash zu übertragen. Sobald die Stromversorgung wiederhergestellt ist, werden die Daten im Cache wiederhergestellt und der normale Betrieb wird wieder aufgenommen. Durch die Verwendung eines Superkondensators anstelle von Lithium-Ionen-Batterien eliminiert die CacheVault-Technologie praktisch die mit Batterien verbundenen Hardware-Wartungskosten, senkt die Gesamtbetriebskosten über die Lebensdauer der Controller-Karte und bietet einen umweltfreundlicheren Cache-Schutz, während gleichzeitig eine optimale RAID-Leistung erhalten bleibt.117,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HPE Storage MSL3040 Tape Library, Backup LösungenDie HPE Storage MSL3040 Tape Library ist eine leistungsstarke und zuverlässige Lösung für die Datensicherung und -archivierung. Ausgestattet mit einem LTO-9 SAS-Laufwerk und 20 LTO-9-Datencartridges bietet dieses System eine beeindruckende Speicherkapazität von bis zu 720 TB (unkomprimiert) und 1,8 PB (komprimiert). Die Bandbibliothek ist für den Rack-Einbau konzipiert und benötigt nur 3U Platz, was sie ideal für Umgebungen mit begrenztem Raum macht. Mit einer durchschnittlichen Medienwechselzeit von nur 26 Sekunden ermöglicht die MSL3040 eine effiziente Datenverwaltung. Die Unterstützung für mehrere LTO-Generationen, einschliesslich LTO-9, LTO-8 und LTO-7, sorgt für Flexibilität und Zukunftssicherheit. Die integrierte 256-Bit AES-Verschlüsselung gewährleistet die Sicherheit der gespeicherten Daten, während der optionale redundante Stromversorgungsmodus die Verfügbarkeit erhöht. Diese Tape Library ist somit eine ausgezeichnete Wahl für Unternehmen, die eine skalierbare und sichere Lösung für ihre Datenanforderungen suchen. - Speicherkapazität von bis zu 720 TB (unkomprimiert) und 1,8 PB (komprimiert) - Unterstützt LTO Ultrium 9, 8 und 7 für flexible Datensicherung - Integrierte 256-Bit AES-Verschlüsselung für Datensicherheit - Durchschnittliche Medienwechselzeit von nur 26 Sekunden - Rack-fähiges Design mit nur 3U Höhe für platzsparende Installation.19939,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.